Test previdenziale gratuito
Stai costruendo davvero la tua pensione futura?
Rispondi a 7 semplici domande e ottieni un primo quadro della tua situazione previdenziale.
Scopri se stai già sfruttando le opportunità disponibili, quale potrebbe essere il beneficio fiscale dei tuoi versamenti e quali aspetti vale la pena approfondire.
7 domande · circa 2 minuti · nessun impegno
Al termine ricevi anche la guida gratuita «Pensione in chiaro» e puoi confrontarti direttamente con me sui risultati.
Albo OCF
Delibera n. 2551
RUI IVASS
Sezione E
5.300 €
Deducibili ogni anno dal 2026
Guida 2026
Aggiornata alle regole in vigore
Il tuo punto di partenza
Forse ti riconosci in una di queste situazioni.
Sei un lavoratore dipendente?
Ogni mese una parte della tua retribuzione viene destinata al TFR. Ma sai dove si trova oggi? E sai cosa cambierebbe se fosse destinato alla previdenza complementare?
A seconda del contratto di lavoro, aderendo al fondo previsto dal proprio CCNL potrebbe essere disponibile anche un contributo del datore di lavoro.
TFR · Contributo aziendale · Previdenza complementare
Sei un lavoratore autonomo?
Non hai un TFR che si accumula automaticamente: la costruzione di una pensione complementare dipende dalle scelte che fai nel corso degli anni.
I contributi alla previdenza complementare possono inoltre beneficiare, nei limiti previsti dalla normativa, della deducibilità fiscale.
Pianificazione · Deducibilità · Versamenti flessibili
Hai già un fondo pensione?
Averlo aperto anni fa non significa necessariamente che sia ancora coerente con la tua situazione di oggi.
Nel tempo possono cambiare reddito, obiettivi, orizzonte temporale, propensione al rischio e capacità di versamento: può avere senso verificare periodicamente ciò che hai già.
Comparto · Costi · Versamenti · Obiettivi
Gratuito e senza impegno
Come funziona?
1 — Rispondi a 7 domande
Mi dai alcune informazioni essenziali sulla tua situazione lavorativa e previdenziale. Non servono dati bancari né password.
2 — Ricevi un primo orientamento
Visualizzi un profilo previdenziale indicativo e una stima dell'eventuale beneficio fiscale collegato ai versamenti.
3 — Scarichi «Pensione in chiaro»
Una guida semplice alle principali regole della previdenza complementare, aggiornata al 2026.
4 — Ne parli direttamente con me
Se vuoi approfondire, ti contatto personalmente per spiegarti il risultato e capire quali aspetti meritano una valutazione più approfondita.
Perché parlare di pensione oggi?
Perché il tempo conta.
La previdenza complementare non riguarda soltanto quello che accadrà al momento della pensione.
Le decisioni prese oggi possono influire su:
- Il capitale accumulato nel tempo
- Il trattamento fiscale dei contributi
- L'eventuale contributo del datore di lavoro
- La destinazione del TFR
- La possibilità di costruire una rendita complementare
Prima si comprende il proprio quadro previdenziale, più tempo si ha per pianificare.
Il vantaggio fiscale
Cosa significa davvero?
I contributi destinati alla previdenza complementare possono essere dedotti dal reddito imponibile entro i limiti previsti dalla normativa (5.300 € l'anno dal 2026).
Questo significa che una parte di ciò che versi può tradursi in una riduzione dell'IRPEF.
Un esempio semplice
Con un'aliquota marginale IRPEF del 33%, un versamento personale di 1.800 € annui può generare, in condizioni semplificate, un beneficio fiscale teorico fino a:
594 €
Questo non significa «guadagnare 594 €».
Significa ridurre l'imposta dovuta grazie alla deduzione prevista dalla normativa.
Esempio a scopo illustrativo, non un caso reale. Il beneficio effettivo dipende dalla situazione fiscale individuale.
Fondo pensione o TFR in azienda?
Non esiste una risposta uguale per tutti.
Lasciare il TFR in azienda e destinarlo a una forma pensionistica complementare seguono regole differenti.
Cambiano:
- Modalità di rivalutazione
- Regime fiscale
- Possibilità di ricevere un contributo datoriale
- Profilo di rischio
- Orizzonte temporale
- Condizioni di anticipazione e riscatto
Per questo il confronto non dovrebbe limitarsi semplicemente a:
«Quale ha reso di più?»
La domanda più utile è:
«Quale scelta è più coerente con la mia situazione e con i miei obiettivi?»
Un riferimento: i dati ufficiali COVIP
Come sono andati negli ultimi 10 anni la rivalutazione del TFR e le diverse linee dei fondi pensione.
- TFR lasciato in azienda2,5%
- Fondi negoziali · linee garantite0,7%
- Fondi negoziali · linee bilanciate2,7%
- Fondi negoziali · linee azionarie4,8%
- Fondi aperti · linee bilanciate2,9%
- Fondi aperti · linee azionarie5,1%
- PIP · gestioni separate1,5%
Fonte: COVIP, Principali dati statistici, giugno 2026 (Tav. 4, dati provvisori). Rendimenti al netto di costi e imposte; anche la rivalutazione del TFR è al netto dell'imposta. Inflazione media nello stesso periodo: 2,0%. I rendimenti passati non sono indicativi di quelli futuri.
2.000 € di TFR l'anno per 10 anni, con i rendimenti medi COVIP
- TFR lasciato in azienda22.407 €
- Fondo negoziale, linea bilanciata22.614 €+207 € rispetto al TFR
- Fondo negoziale, linea azionaria24.922 €+2.515 € rispetto al TFR
Calcolo semplificato a scopo illustrativo, prima delle imposte sulla prestazione e senza il contributo dell'azienda.
Il contributo dell'azienda
In molti contratti, se aderisci al fondo di categoria, versa anche il datore di lavoro. Con il TFR in azienda no.
Le tasse all'uscita
Dal fondo, in capitale o in rendita: dal 15% fino al 9% con gli anni di adesione. Il TFR in azienda ha la tassazione separata con l'aliquota media IRPEF, mai meno del 23%.
Quanto costa davvero un versamento?
Il versamento e il costo effettivo non sono sempre la stessa cosa.
Se versi personalmente 100 € in una forma pensionistica complementare e puoi beneficiare integralmente della deduzione fiscale, il costo economico effettivo può essere inferiore a 100 €.
- Aliquota marginale 23%100 € versati → beneficio fiscale teorico 23 €77 €costo effettivo
- Aliquota marginale 33%100 € versati → beneficio fiscale teorico 33 €67 €costo effettivo
- Aliquota marginale 43%100 € versati → beneficio fiscale teorico 43 €57 €costo effettivo
Aliquota marginale 23%
Reddito fino a 28.000 €
100 € versati → beneficio fiscale teorico 23 €
Costo effettivo
77 €
Aliquota marginale 33%
Reddito da 28.000 a 50.000 €
100 € versati → beneficio fiscale teorico 33 €
Costo effettivo
67 €
Aliquota marginale 43%
Reddito oltre 50.000 €
100 € versati → beneficio fiscale teorico 43 €
Costo effettivo
57 €
Sono esempi semplificati. Il risultato effettivo dipende dal reddito imponibile, dalle detrazioni, dagli altri oneri deducibili e dalla situazione fiscale personale.
100 € al mese: il vantaggio fiscale netto
IRPEF risparmiata meno l'imposta che pagherai all'uscita.
In 10 anni · 12.000 € versati
- IRPEF 23%+2.760 € − 1.800 € all'uscita (15%)+960 €
- IRPEF 33%+3.960 € − 1.800 € all'uscita (15%)+2.160 €
- IRPEF 43%+5.160 € − 1.800 € all'uscita (15%)+3.360 €
In 35 anni · 42.000 € versati
- IRPEF 23%+9.660 € − 3.780 € all'uscita (9%)+5.880 €
- IRPEF 33%+13.860 € − 3.780 € all'uscita (9%)+10.080 €
- IRPEF 43%+18.060 € − 3.780 € all'uscita (9%)+14.280 €
Calcolo con le regole 2026: versamenti deducibili fino a 5.300 € l'anno; all'uscita la parte dedotta, ricevuta in capitale o in rendita, è tassata al 15%, che scende di 0,30 punti per ogni anno di adesione oltre il quindicesimo fino al 9% (per l'erogazione frazionata, dal 31 ottobre 2026, dal 20% al 15%). Non include i rendimenti, tassati ogni anno al 20% (12,5% sui titoli di Stato) invece del 26% degli altri investimenti. Il risparmio effettivo dipende da reddito e detrazioni. Fonti: D.Lgs. 252/2005; Legge 30 dicembre 2025, n. 199.
Prima di scegliere
Ma il vantaggio fiscale non è tutto.
Un fondo pensione non dovrebbe essere scelto soltanto perché permette di dedurre i versamenti. Prima vanno valutati anche:
Quanto tempo manca alla pensione?
L'orizzonte temporale è uno degli elementi principali.
Quanto puoi versare?
Il contributo deve essere compatibile con il tuo equilibrio finanziario.
Hai diritto al contributo del datore di lavoro?
Per alcuni lavoratori dipendenti può essere un elemento molto importante.
Quale linea di investimento è coerente con te?
Garantita, obbligazionaria, bilanciata o azionaria comportano caratteristiche e livelli di rischio diversi.
Hai già altre forme pensionistiche?
La valutazione deve tenere conto dell'intera situazione.
Gratuito e senza obbligo di adesione
Cosa ricevi facendo il test?
- Il tuo primo profilo previdenzialePer capire quali aspetti potrebbero meritare attenzione.
- Una stima fiscale indicativaPer comprendere l'effetto potenziale della deducibilità.
- La guida «Pensione in chiaro»Una spiegazione semplice delle principali regole della previdenza complementare.
- Un confronto diretto con meSe vuoi approfondire, puoi parlare direttamente con Francesco Gazzerino.
Tutto gratuitamente e senza obbligo di adesione.
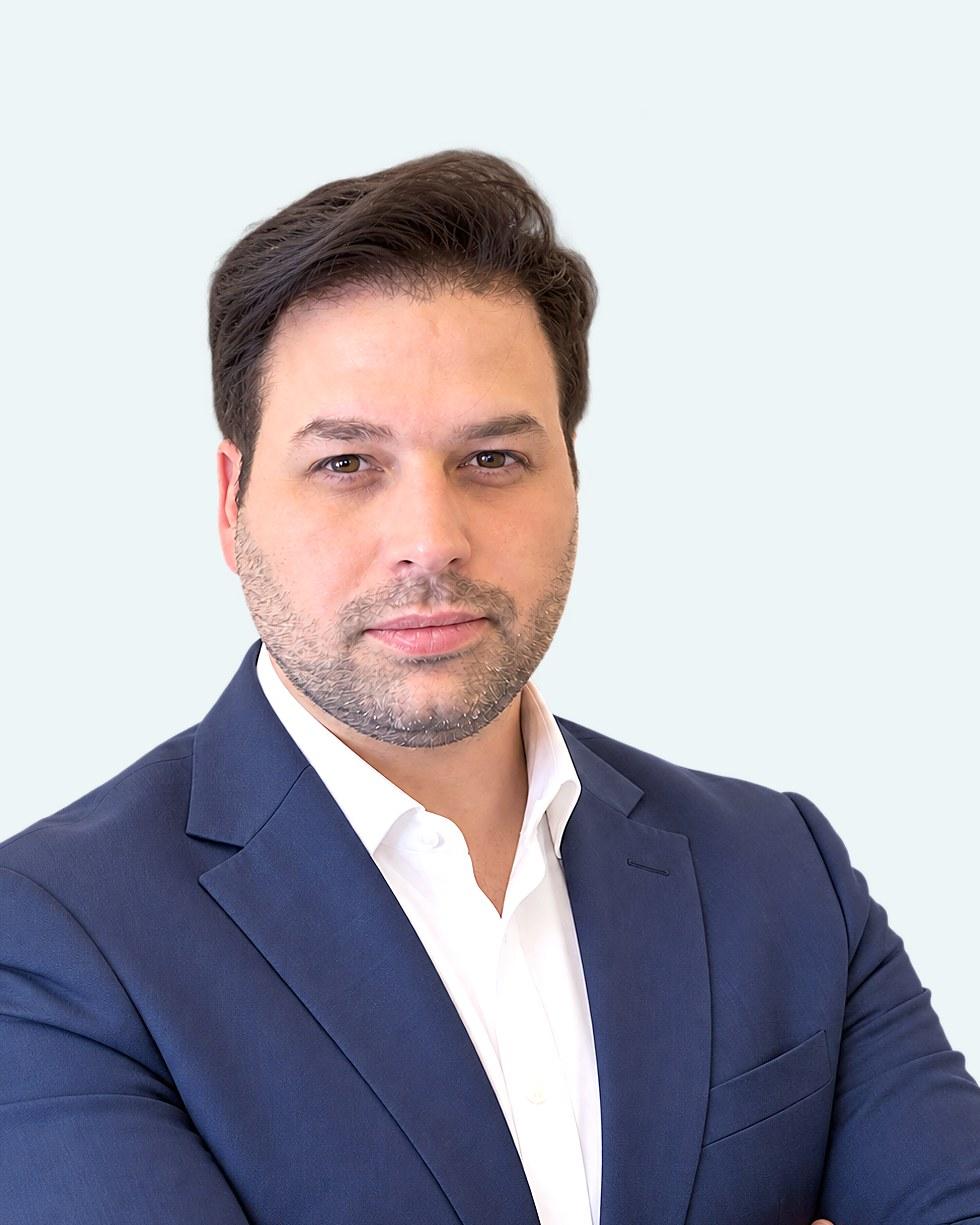
Perché puoi fidarti
Parli con me, non con un call center.
Mi chiamo Francesco Gazzerino. Sono un consulente finanziario abilitato all'offerta fuori sede, iscritto all'Albo unico dei consulenti finanziari tenuto dall'OCF (delibera n. 2551 del 18/09/2024).
Sono inoltre iscritto al Registro degli intermediari assicurativi e riassicurativi tenuto dall'IVASS (sezione E, n. E000827662).
Quando completi il test, non vieni inserito in un call center. Se richiedi un approfondimento, sono io a contattarti e a spiegarti direttamente i risultati.
Un referente personale
Sai sempre con chi stai parlando.
Prima informazione, poi valutazione
Il test è soltanto un primo orientamento.
Nessuna adesione automatica
Qualsiasi eventuale scelta richiede successivi approfondimenti e la documentazione prevista dalla normativa.
Conosci Francesco
Come lavoro
Un unico referente
Dalla prima conversazione alle successive fasi del percorso sai sempre a chi rivolgerti.
Prima capire, poi proporre
Una soluzione ha senso soltanto se parte da un'esigenza reale.
Chiarezza
Cerco di spiegarti caratteristiche, costi, rischi e documentazione con un linguaggio comprensibile.
Continuità
Le esigenze cambiano nel tempo. Il mio obiettivo è rimanere un riferimento anche quando cambiano i tuoi progetti.
Le mie regole
- Non ricevo denaro contante né compensi dai clienti: i pagamenti vanno solo all'intermediario.
- Non ti chiedo mai i codici del tuo internet banking.
- Ti propongo solo soluzioni adeguate al tuo profilo.
- Mantengo la massima riservatezza sulle informazioni che mi affidi.
Domande frequenti
Il test è davvero gratuito?
Sì. Il test, il risultato iniziale e la guida sono gratuiti e non comportano alcun obbligo di adesione.
Devo inserire dati bancari?
No. Non sono richieste password, credenziali bancarie o codici di accesso ai conti.
Il risultato mi dice quale fondo pensione scegliere?
No. Il test fornisce esclusivamente un primo orientamento sulla tua situazione previdenziale. L'eventuale valutazione di una soluzione specifica richiede un successivo approfondimento.
Quanto dura?
Circa due minuti.
Cosa succede dopo?
Visualizzi il risultato e puoi scaricare la guida. Se hai richiesto di essere ricontattato, posso poi approfondire direttamente con te i principali aspetti emersi.
Se ho già un fondo pensione posso fare il test?
Sì. Può essere utile anche per capire quali aspetti del fondo che possiedi già vale la pena controllare.
Ultima domanda
Sai già come stai costruendo la tua pensione futura?
Se la risposta è «non proprio», puoi iniziare da qui.
7 domande · circa 2 minuti · nessun impegno